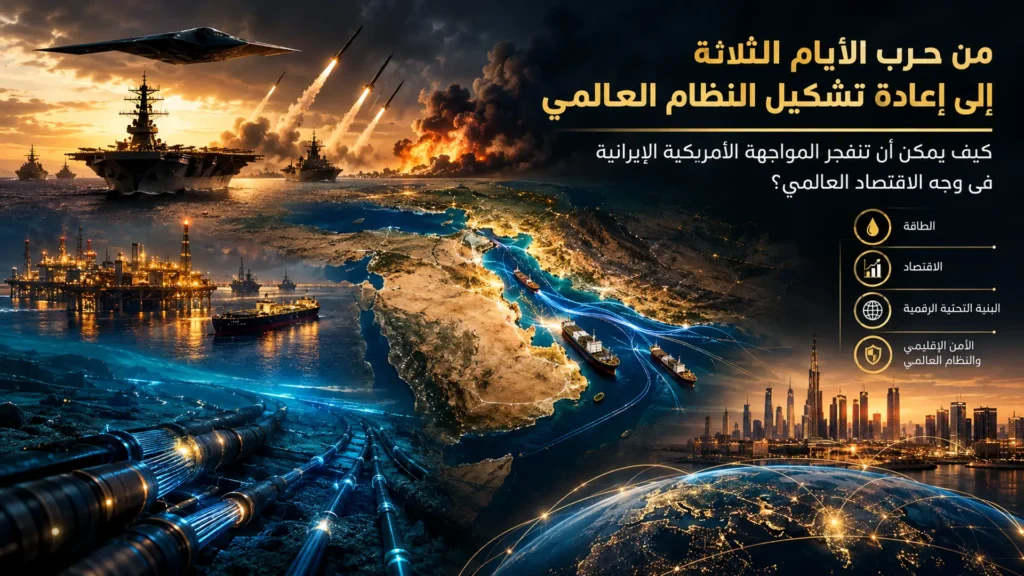
كيف يمكن لتجدد المواجهة مع إيران أن يحول الخليج إلى مركز استنزاف للطاقة والاقتصاد والاتصالات الدولية؟
لم يعد السؤال الاستراتيجي المطروح في الشرق الأوسط هو ما إذا كانت الولايات المتحدة والكيان قادرتين على تنفيذ موجة جديدة من الضربات الجوية ضد إيران، ولا حتى ما إذا كانتا تستطيعان إلحاق أضرار جسيمة بمنشآتها العسكرية والنووية. التجربة التي بدأت في 28 فبراير 2026 نقلت النقاش إلى مستوى أكثر تعقيدا هو؛ هل تستطيع القوة العسكرية التي تملك التفوق الجوي والتكنولوجي أن تتحكم في التداعيات الإقليمية والاقتصادية لحرب تتجاوز حدود الدولة المستهدفة؟
هنا تكمن المفارقة التي تختصر المشهد
قد تكون ثلاثة أيام كافية لإطلاق حملة عسكرية واسعة، لكنها لا تكفي بالضرورة لإنهاء الحرب، ولا لضمان بقاء آثارها داخل الحدود الإيرانية، فالمواجهة لم تعد محصورة في منشآت التخصيب والقواعد العسكرية ومنظومات الصواريخ؛ إنها تمس شبكة مترابطة من الممرات البحرية ومراكز الطاقة ومحطات التحلية والموانئ والمطارات والاتصالات البحرية ومراكز البيانات والأسواق المالية وسلاسل الإمداد.
أي جولة جديدة لن تكون مجرد استئناف للعمليات العسكرية السابقة، بل اختبارا لقدرة الأطراف على إدارة حرب تتداخل فيها القوة النارية مع الاقتصاد والبنية التحتية والاتصال الرقمي، وتتحدد نتائجها بقدر ما تستطيع الدول حماية أنظمتها الحيوية واستعادة عملها، لا بقدر ما تستطيع تدمير أهداف الخصم.
بين التفاوض والاستعداد لجولة جديدة
تكشف تطورات 30 أكتوبر 2026 أن المنطقة تقف عند نقطة تقاطع بين مسارين متناقضين؛ مسار دبلوماسي يحاول احتواء الحرب، ومسار عسكري يستعد لاحتمال استئناف الضربات.
فقد عادت الوساطة القطرية إلى الواجهة عبر اتصالات مع طهران، بالتزامن مع تقارير عن رسالة بعث بها نائب الرئيس الأمريكي جي دي فانس إلى المسؤول الأمني الإيراني محسن رضائي في محاولة لإعادة فتح قناة تفاوض مباشرة.
لكن هذه الاتصالات تجري في ظل استمرار التهديد الأمريكي باستئناف الضربات، وعدم ظهور مؤشرات على تراجع الخلافات الجوهرية بين الطرفين.
أعادت التطورات البحرية في الوقت نفسه، تذكير الأطراف بأن وقف العمليات الجوية لا يعني عودة الاستقرار، فقد أفادت رويترز بأن ناقلة النفط Louise 1 تعرضت لانفجارين ناجمين عن عبوتين لاصقتين في مضيق هرمز، ما أدى إلى حريق في غرفة المحركات وتعطل مؤقت للسفينة قبل استئناف رحلتها.
الحرس الثوري الإيراني تحدث عن إصابة أربع ناقلات بألغام بحرية، وهي رواية لم تؤكدها بصورة مستقلة الجهات الدولية؛ ولذلك ينبغي الفصل بين الحادثة التي وثقتها مصادر الملاحة وبين الادعاءات الإيرانية الأوسع.
هذه التطورات تضع مضيق هرمز في قلب معادلة الحرب المقبلة، فالمضيق لم يعد مجرد ممر جغرافي يمكن إغلاقه أو إعادة فتحه بقرار سياسي؛ بل أصبح ساحة ضغط عسكري واقتصادي مستمر، تتداخل فيها سلامة السفن، والتأمين البحري، وحرية الملاحة، وقدرة الدول المنتجة على إيصال صادراتها إلى الأسواق.
استمرار التفاوض لا يلغي احتمالات التصعيد. فقد يتحول التفاوض إلى وسيلة لكسب الوقت وإعادة ترتيب الشروط، أو إلى محاولة لفرض تسوية قبل أن تتسع كلفة الحرب؛ وقد يؤدي فشل الاتصالات إلى استئناف العمليات في بيئة أكثر هشاشة مما كانت عليه قبل الجولة السابقة.
مضيق هرمز من نقطة اختناق للطاقة إلى أداة ضغط على الاقتصاد العالمي
تنبع الأهمية الاستراتيجية لمضيق هرمز من كونه نقطة اختناق لا تملك التجارة العالمية بديلا سريعا ومكافئا لها، حسب بيانات وكالة الطاقة الدولية، عبر المضيق في عام 2025 نحو 20 مليون برميل يوميا من النفط والسوائل النفطية، أي قرابة ربع تجارة النفط المنقولة بحرا في العالم، كما مر عبره نحو 19% من تجارة الغاز الطبيعي المسال عالميا، بما في ذلك الجزء الأكبر من صادرات قطر والإمارات من الغاز المسال.
هذه الأرقام لا تعني أن إغلاق المضيق يؤدي آليا إلى اختفاء كل هذه الكميات من السوق؛ فهناك مخزونات استراتيجية، ومسارات بديلة، وقدرة على إعادة توجيه بعض الشحنات، لكن الفارق كبير بين وجود بدائل جزئية وبين امتلاك شبكة نقل قادرة على تعويض التدفق الطبيعي للمضيق.
حيث تشير تقديرات وكالة الطاقة الدولية إلى أن الطاقة المتاحة عبر خطوط الأنابيب التي تتجاوز هرمز لا تكفي لتعويض التدفقات المعتادة كاملة.
وهنا تظهر ثلاثة مستويات للضرر:
المستوى الأول: تعطل حركة الصادرات
عندما تتراجع حركة الناقلات، لا تتأثر إيران وحدها، بل تتضرر اقتصادات تعتمد على تصدير النفط والغاز عبر الخليج، ويتحول الخطر من ارتفاع تكلفة النقل إلى احتمال تراكم الإنتاج غير القابل للتصدير، وتراجع الإيرادات الحكومية، واضطرار بعض المنتجين إلى خفض الإنتاج عندما تمتلئ مرافق التخزين أو تتعذر عمليات الشحن.
المستوى الثاني: تعطل البنية الصناعية للطاقة
لا تقتصر صناعة النفط والغاز على الآبار والحقول؛ إنها سلسلة تبدأ بالاستخراج، وتمر بالمعالجة والفصل والتكرير والتسييل والتخزين، وتنتهي بالنقل والتصدير. إصابة منشأة معالجة أو وحدة تسييل قد تكون أشد أثرا من إصابة مرفق عسكري؛ لأن استعادة القدرة التشغيلية قد تتطلب معدات متخصصة وقطع غيار وخبرات فنية ووقتا طويلا.
المستوى الثالث: انتقال الصدمة إلى قطاعات غير نفطية
تتغذى الصناعات البتروكيماوية والأسمدة والنقل البحري والطيران والكهرباء على استقرار إمدادات الطاقة. وعندما تتعرض هذه الإمدادات للاضطراب، لا تبقى الخسائر محصورة في شركات النفط، بل تمتد إلى تكاليف الإنتاج والغذاء والشحن والتأمين، ثم إلى معدلات التضخم والنمو.
الدرس الأهم أن ارتفاع أسعار النفط لا يعني بالضرورة استفادة الدول المنتجة؛ فإذا ارتفع السعر العالمي بينما انخفضت الكميات التي تستطيع الدولة تصديرها، فقد تكون النتيجة تراجعا في الإيرادات الفعلية، حتى مع ارتفاع سعر البرميل، هذه هي المفارقة التي جعلت الحرب الحالية مختلفة عن صدمات نفطية سابقة استفاد منها بعض المصدرين الخليجيين.
البنية الخليجية.. لماذا أصبحت المنشآت المدنية جزءا من معادلة الردع؟
أظهرت الجولة السابقة أن البنية التحتية الخليجية لم تعد بعيدة عن دائرة الاستهداف، حسب تحقيق نشرته رويترز في 15 أكتوبر 2026، وثق صحفيون 135 هجوما إيرانيا أو من جماعات حليفة على 84 موقعا للبنية التحتية في سبع دول عربية وخليجية منذ بدء الحرب في 28 فبراير.
شملت المواقع المتضررة منشآت نفطية وموانئ ومطارات وخطوط أنابيب ومرافق للغاز الطبيعي المسال.
تكمن أهمية هذا التحقيق في أنه ينقل النقاش من التهديدات النظرية إلى الأضرار المادية التي وقعت بالفعل، فالهجمات لم تكن مجرد رسائل سياسية أو محاولات لإظهار القدرة على الوصول إلى أهداف بعيدة؛ بل أصابت مرافق تدخل مباشرة في دورة الاقتصاد الخليجي، من الإنتاج والتصدير إلى النقل والخدمات اللوجستية.
تبرز حالة رأس لفان في قطر بوصفها مثالا على خطورة إصابة المنشآت الصناعية المعقدة. فالأضرار التي تلحق بوحدات معالجة وتسييل الغاز لا تقاس فقط بقيمة المعدات المتضررة، بل بمدة توقف الإنتاج، والالتزامات التعاقدية، وخسارة الأسواق التي قد تلجأ إلى موردين بديلين، والوقت اللازم لإعادة تأهيل المنشأة. وأشار تحقيق رويترز إلى أن إصلاح بعض وحدات التبريد المتضررة قد يستغرق سنوات، وفق تقديرات نقلها عن قطر للطاقة.
هذه الوقائع تكشف عن تحول في منطق الردع؛ فالدولة التي لا تستطيع مجاراة خصمها في التفوق الجوي قد تسعى إلى رفع كلفة الحرب عبر استهداف نقاط حساسة في الاقتصاد، لا عبر محاولة تحقيق نصر عسكري تقليدي، ويصبح الهدف المحتمل هو إقناع الخصم بأن استمرار العمليات سيؤدي إلى تعطيل بيئته الإقليمية، وإلى تحميل حلفائه وشركائه الاقتصاديين فاتورة متزايدة.
لكن هذا المنطق لا يعني أن إيران تملك قدرة غير محدودة على الاستنزاف، أو أن كل تهديد يمكن تحويله إلى ضرر فعلي؛ فالقدرة على إطلاق هجوم لا تساوي القدرة على تكراره بفاعلية، كما أن إصابة هدف لا تعني بالضرورة تعطيله زمنا طويلا، وتظل القدرات الإيرانية مقيدة بالخسائر العسكرية، والضغط الاقتصادي، ومحدودية الموارد، وقدرة الولايات المتحدة وشركائها على الاعتراض وإعادة تأهيل المنشآت.
المعادلة إذن ليست بين طرف قادر على التدمير وطرف عاجز عن الحماية، بل بين طرف يمتلك تفوقا عسكريا واسعا وطرف يحاول استغلال نقاط الضعف الجغرافية والاقتصادية لرفع تكلفة ذلك التفوق.
انتقال الحرب إلى البنية العصبية للاقتصاد
إذا كانت منشآت النفط تمثل الشرايين التي تنقل الطاقة إلى الاقتصاد العالمي، فإن كابلات الاتصالات البحرية تمثل جزءا أساسيا من جهازه العصبي، فهي تحمل أكثر من 99% من حركة البيانات الدولية، وفق الاتحاد الدولي للاتصالات، وتشكل البنية المادية التي تعتمد عليها الخدمات المصرفية والتجارة الإلكترونية والحوسبة السحابية والاتصالات الحكومية والشركات العابرة للحدود.
نشرت رويترز في 23 أكتوبر، تقريرا قالت فيه إن مسؤولين أمنيين إيرانيين تحدثوا عن خطط لاستهداف كابلات الاتصالات البحرية في الخليج إذا تجددت الحرب، مع احتمال محاولة إعاقة عمليات إصلاحها.
نسب التقرير إلى مسؤول في الحرس الثوري حديثا عن سبعة كابلات رئيسية في نطاق الخليج، تقتضي القراءة الاستراتيجية هنا التمييز بين ثلاثة أمور كثيرا ما تختلط في النقاش العام:
1. الأهمية العالمية للكابلات البحرية: فهي تحمل النسبة الساحقة من حركة البيانات الدولية.
2. الأهمية الجغرافية لممر الخليج: إذ إن تعطل بعض الكابلات في هذه المنطقة قد يضر بالاتصالات الإقليمية والخدمات الرقمية التي تعتمد عليها دول الخليج.
3. حجم الأثر العالمي المباشر: وهو ليس بالضرورة متناسبا مع الأهمية العامة للكابلات البحرية؛ إذ أشارت تقديرات الخبراء التي نقلتها رويترز إلى أن أقل من 1% من سعة الاتصالات الدولية يمر عبر مضيق هرمز.
إصابة كابل أو أكثر في الخليج لا تعني انقطاع الإنترنت العالمي، لأن الشبكة موزعة وتتيح في حالات كثيرة تحويل حركة البيانات إلى مسارات بديلة؛ لكن هذا التحويل ليس بلا تكلفة؛ فقد يؤدي إلى ازدحام المسارات المتبقية، وارتفاع زمن الاستجابة، وتراجع جودة الاتصال، وتعطل خدمات إقليمية تعتمد على بنية اتصالات محدودة الخيارات.
تزداد المخاطر عندما لا يقتصر التعطيل على الكابل نفسه، بل يمتد إلى ظروف إصلاحه؛ فإعادة كابل بحري إلى الخدمة تتطلب سفنا متخصصة، وفرقا فنية، وتصاريح، وتأمينا بحريا، وبيئة أمنية تسمح بإجراء عمليات الإصلاح. وفي منطقة تشهد تهديدات للسفن وتقييدا لحركة الملاحة، قد يتحول العطل الفني الذي يمكن إصلاحه في ظروف طبيعية إلى أزمة طويلة.
أما البحر الأحمر، فتنبع أهميته من موقعه في شبكة الربط بين أوروبا وآسيا وشرق إفريقيا، وقد نقلت رويترز عن خبراء تقديرات تشير إلى أن هذا المسار يحمل حصة أكبر من حركة البيانات بين الأقاليم مقارنة بمضيق هرمز.
مراكز البيانات: الهدف الاقتصادي الجديد
لا تنتهي المخاطر عند الكابلات البحرية، فقد أشار تقرير رويترز نفسه إلى تعرض منشأتين تابعتين لشركة أمازون ويب سيرفيسز في الإمارات لضربات خلال مارس 2026، وإلى أضرار قرب منشأة للشركة في البحرين.
تكشف هذه الوقائع عن انتقال التهديد إلى مراكز البيانات التي تستضيف خدمات الحوسبة السحابية والتطبيقات وقواعد البيانات والأنظمة الرقمية للشركات والمؤسسات.
تكتسب هذه المنشآت أهمية خاصة لأن الاقتصاد الرقمي لا يعتمد على موقع واحد أو خادم واحد، فالشركات الكبرى توزع خدماتها بين مراكز بيانات ومناطق سحابية متعددة، لكن هذا التوزيع لا يلغي مخاطر التركز الجغرافي، ولا يضمن استمرار كل خدمة عند وقوع أضرار متزامنة في الطاقة والاتصالات والتبريد.
هنا تتداخل ثلاث طبقات من الاعتماد المتبادل:
الكهرباء اللازمة لتشغيل مراكز البيانات، وشبكات الاتصالات التي تربطها بالمستخدمين والأسواق، وأنظمة التبريد التي تحافظ على استقرار الخوادم.
إصابة أي طبقة قد تؤثر في الأخرى، فيما يؤدي انقطاع الكهرباء أو الاتصالات لفترة طويلة إلى تعطيل خدمات تتجاوز حدود الدولة التي تقع فيها المنشأة.
النتيجة أن البنية الرقمية الخليجية أصبحت جزءا من معادلة الأمن القومي، لا مجرد قطاع تجاري؛ فالدول التي تسعى إلى التحول إلى مراكز مالية وتقنية ولوجستية عالمية لا تستطيع فصل جاذبيتها الاستثمارية عن قدرتها على حماية مراكز البيانات والاتصالات والطاقة التي تقوم عليها هذه الأنشطة.
من اضطراب الطاقة إلى أزمة اقتصادية ممتدة
تقدم بيانات البنك الدولي صورة واضحة عن حجم الأثر الذي أحدثته الحرب حتى قبل الحديث عن جولة جديدة، توقع البنك في تحديث أكتوبر 2026، انكماش الناتج في منطقة الشرق الأوسط وشمال إفريقيا وأفغانستان وباكستان بنسبة 2.1% خلال العام، بعد نمو بلغ 3.3% في 2025.
كما توقع انكماش اقتصادات مجلس التعاون الخليجي بمعدل 4.3% في 2026.
عزا البنك جانبا رئيسيا من هذه الخسائر إلى إغلاق مضيق هرمز وتراجع صادرات النفط، فضلا عن تضرر السياحة والطيران والخدمات اللوجستية وتراجع ثقة المستثمرين.
هذه الأرقام تضعف الفرضية التقليدية القائلة إن ارتفاع أسعار النفط يعوض الدول الخليجية عن اضطراب الملاحة، قد تستفيد الدول المصدرة في الظروف العادية من ارتفاع الأسعار. أما عندما تتعطل الصادرات نفسها، فإن ارتفاع السعر لا يعوض بالضرورة خسارة الكميات والإيرادات، ولا يعيد تشغيل المنشآت المتضررة أو حركة الطيران والسياحة.
ويشير صندوق النقد الدولي، في تصريحات مديرته العامة أمام وزراء مالية ومحافظي المصارف المركزية في مجلس التعاون في الأول من أكتوبر إلى أن إعادة توجيه بعض الإمدادات بعيدا عن هرمز، والسحب من المخزونات، وتكيف الأسواق، ساعدت على الحد من صدمة أوسع للاقتصاد العالمي.
وأكد في الوقت نفسه أن الحرب خفضت صادرات النفط والغاز، وأضرت بالقدرة الإنتاجية، وقيدت النشاط غير النفطي بفعل تراجع التجارة والثقة وارتفاع أسعار السلع الأساسية.
تتوزع آثار الأزمة على أربع دوائر مترابطة:
1. الطاقة والصناعة:
تؤدي اضطرابات النفط والغاز إلى رفع تكلفة الإنتاج والنقل، كما تضغط على الصناعات البتروكيماوية والأسمدة والمواد الأولية. ولا يقتصر الأمر على نقص الوقود؛ بل يمتد إلى المواد الوسيطة التي تدخل في تصنيع منتجات أخرى.
2. الغذاء والأسمدة:
تعتمد الزراعة الحديثة على الأسمدة والطاقة والنقل البحري. لذلك يمكن أن يتحول اضطراب صادرات الغاز والمواد البتروكيماوية إلى ارتفاع في تكلفة الأسمدة، ثم إلى زيادة تكاليف الإنتاج الزراعي، وصولا إلى أسعار الغذاء. وتتضاعف المشكلة في الدول التي تعتمد على الاستيراد ولا تملك هوامش مالية كافية لامتصاص الصدمات.
3. الشحن والتأمين:
كلما ارتفعت المخاطر في الخليج، زادت أقساط التأمين وتكاليف النقل، وقد تضطر السفن إلى تغيير مساراتها أو الانتظار أو تجنب مناطق معينة. وهذه الزيادة لا يتحملها قطاع الطاقة وحده، بل تنتقل إلى مختلف السلع التي تعتمد على النقل البحري.
4. التمويل والاستثمار:
تؤدي حالة عدم اليقين إلى تأجيل قرارات الاستثمار، وإعادة تقييم المخاطر السيادية والتجارية، وزيادة تكلفة التمويل. وتصبح المشاريع الكبرى في السياحة والعقارات والتكنولوجيا والخدمات المالية أكثر حساسية لأي احتمال لتجدد الحرب.
لا تتمثل الخسارة الخليجية في انخفاض عائدات النفط فقط، بل في اهتزاز صورة المنطقة باعتبارها بيئة مستقرة للاستثمار والأعمال. وهذا أثر قد يستمر بعد توقف العمليات العسكرية، لأن المستثمر لا يقيس المخاطر بعدد الصواريخ التي أطلقت فحسب، بل بمدى احتمال تكرارها وبقدرة الدولة على ضمان استمرارية الخدمات.
لماذا قد تتحول حملة الأيام الثلاثة إلى حرب استنزاف؟
تستند فكرة الحملة القصيرة إلى افتراض عسكري مفهوم؛ توجيه ضربات مكثفة إلى منظومات القيادة والسيطرة والدفاع الجوي والمنشآت العسكرية والنووية، بهدف إضعاف قدرة الخصم على الرد وتقليص خياراته.
لكن نجاح الضربة الأولى لا يضمن تحقق الهدف السياسي النهائي.
هناك فجوة بين تدمير الأهداف المعروفة وبين تحييد القدرة على مواصلة القتال.
فالدول التي تستعد لحرب طويلة لا تعتمد بالضرورة على منظومة مركزية واحدة؛ بل توزع بعض قدراتها وتحتفظ بوسائل بديلة، وتستطيع مواصلة الرد بدرجات متفاوتة حتى بعد تعرضها لخسائر كبيرة. وفي المقابل، فإن استمرار الرد لا يعني أن الدولة قادرة على منع التفوق العسكري الأمريكي الإسرائيلي أو تعويض كل ما تفقده.
تتولد احتمالات الاستنزاف من تفاعل أربعة عوامل:
1- بقاء القدرة على الرد بعد الضربة الأولى
إذا احتفظت إيران بقدرات صاروخية أو مسيرة أو بحرية قادرة على العمل، ولو بوتيرة أقل، فقد تستمر في تهديد المصالح والقواعد والممرات البحرية. ولا يشترط ذلك أن تكون قادرة على تحقيق تفوق عسكري؛ يكفي أن تفرض على الخصم تكاليف دفاعية واقتصادية متواصلة.
2- اتساع دائرة الأهداف
قد ينتقل الرد من القواعد والمنشآت العسكرية إلى الموانئ والطاقة والنقل والاتصالات. وعندها تصبح الدول الخليجية أمام معضلة مزدوجة: فهي ليست بالضرورة أطرافا راغبة في الحرب، لكنها تستضيف بنية عسكرية واقتصادية تجعلها معرضة لتداعياتها.
3- تعدد ساحات الاشتباك
يمكن أن تتداخل الجبهات الإيرانية والخليجية والعراقية واللبنانية واليمنية والبحر الأحمر، لكن اتساع الحرب إلى كل هذه الساحات ليس أمرا حتميا. فكل ساحة لها حساباتها المحلية وحدودها العسكرية والسياسية، وقد يختار بعض الفاعلين البقاء خارج المواجهة أو الاكتفاء بأدوار محدودة. الخطر الحقيقي هو أن تتزامن أزمات منفصلة بما يجعل احتواء كل واحدة منها أكثر صعوبة.
4- اختلاف الزمن العسكري عن الزمن الاقتصادي
يمكن تنفيذ ضربة جوية خلال ساعات، لكن إصلاح منشأة صناعية معقدة قد يستغرق أشهرا أو سنوات. ويمكن إعادة فتح ممر بحري بقرار سياسي، لكن عودة شركات التأمين والسفن إلى العمل الطبيعي تحتاج إلى ثقة لا تستعاد فورا. وهذا الاختلاف بين سرعة التدمير وبطء التعافي هو أحد أهم مصادر الاستنزاف.
لهذا فإن الحرب الطويلة لا تحتاج بالضرورة إلى معارك برية واسعة أو مواجهة تقليدية مستمرة، قد تتخذ شكل موجات متقطعة من الضربات والتهديدات والاعتراضات البحرية والهجمات على البنية التحتية، تتخللها مفاوضات متعثرة وهدن مؤقتة. وفي هذا النمط، يصبح غياب الحرب الشاملة مختلفا عن وجود سلام مستقر.
السيناريوهات المحتملة للجولة المقبلة
لا يمكن التعامل مع تجدد الحرب باعتباره مسارا واحدا محتوما. فالمواجهة تتوقف على قرارات سياسية وعسكرية متغيرة، وعلى قدرة الوسطاء على بناء تسوية، وعلى حسابات الأطراف الإقليمية التي قد تتحمل قسطا كبيرا من كلفة التصعيد. ويمكن تحديد أربعة سيناريوهات رئيسية، مع التنبيه إلى أنها ليست منفصلة تماما؛ فقد يبدأ المسار بأحدها ثم ينتقل إلى آخر.
السيناريو الأول: ضربة محدودة تعيد الأطراف إلى التفاوض
في هذا السيناريو، تنفذ الولايات المتحدة والكيان حملة جوية محدودة تستهدف ما تعتبرانه قدرات عسكرية أو نووية متبقية، مع تجنب استهداف واسع للبنية الاقتصادية الإيرانية. وترد طهران بصورة محسوبة، بهدف إثبات قدرتها على الرد من دون دفع واشنطن إلى حرب مفتوحة.
قد تنتهي الجولة بتدخل الوسطاء، وفتح مسار تفاوضي جديد حول البرنامج النووي والعقوبات وضمانات وقف الهجمات.
لكن نجاح هذا السيناريو يتطلب اتفاقا على حدود الرد، وآلية لمراقبة الالتزامات، وتفاهمات بشأن أمن الملاحة. وهو ليس مضمونا، لأن الطرفين قد يفسران الرد المحدود على أنه ضعف أو فرصة لتوسيع الضغط.
مؤشرات اقترابه: استمرار الاتصالات السياسية، وتراجع التحركات العسكرية الهجومية، وظهور تفاهمات بشأن الملاحة والمساعدات، وامتناع الأطراف عن توسيع قائمة الأهداف.
السيناريو الثاني: حرب إقليمية متعددة الساحات
يتحقق هذا السيناريو إذا أدت الضربات الجديدة إلى رد إيراني واسع، أو إذا تعرضت منشآت خليجية لهجمات متكررة، أو إذا دخلت قوى حليفة لطهران في المواجهة بدرجات أكبر. وقد تتسع العمليات لتشمل العراق ولبنان واليمن والبحر الأحمر، مع اختلاف طبيعة الانخراط في كل ساحة.
لا يعني ذلك بالضرورة نشوب حرب متزامنة على جميع الجبهات؛ فقد تتصاعد ساحة بينما تبقى أخرى محدودة. لكن تزامن الهجمات على القواعد والموانئ والمطارات والمنشآت النفطية سيجعل إدارة الدفاع الجوي والبحري أكثر تعقيدا، ويزيد الضغط على القوات الأمريكية وشركائها.
مؤشرات اقترابه: توسع نطاق الضربات الجغرافية، وزيادة الهجمات على المنشآت المدنية والاقتصادية، وتكرار حوادث الملاحة، وارتفاع مستوى التعبئة العسكرية، وصدور قرارات رسمية تسمح باستخدام القواعد أو المجال الجوي في عمليات هجومية.
السيناريو الثالث: استنزاف اقتصادي وبنية تحتية
قد لا تتطور المواجهة إلى حرب إقليمية شاملة، لكنها قد تستمر في صورة صراع متقطع يركز على تعطيل الوظائف الاقتصادية الحيوية. في هذا المسار، لا يكون الهدف تدمير الاقتصاد الخليجي أو الإيراني بالكامل، بل إضعاف قدرته على العمل الطبيعي ورفع تكلفة استمراره.
وتصبح الطاقة والموانئ والنقل البحري والاتصالات ومراكز البيانات عناصر ضغط متبادل. وقد تتكرر الهجمات المحدودة أو التهديدات التي تكفي لإبقاء شركات الشحن والتأمين والمستثمرين في حالة حذر، حتى عندما تكون الأضرار المادية محدودة.
هذا السيناريو قد يكون أكثر استدامة من الحرب الشاملة، لكنه أشد تعقيدا على الاقتصادات؛ لأنه يخلق حالة من عدم اليقين المزمن، ويجعل استعادة النشاط الطبيعي رهنا بتقدير المخاطر لا بمجرد توقف إطلاق النار.
مؤشرات اقترابه: استمرار ارتفاع التأمين البحري، وتراجع حركة السفن، وتأجيل الاستثمارات، وتكرار أعطال البنية التحتية، واستمرار الإنفاق الدفاعي الطارئ، وبطء تعافي السياحة والطيران والتجارة.
السيناريو الرابع: أزمة في بنية النظام الدولي
لا يعني هذا السيناريو انهيار النظام العالمي أو انتقال القيادة الدولية إلى قوة واحدة بديلة، بل اتساع الفجوة بين حجم الترابط الاقتصادي العالمي وقدرة المؤسسات الدولية على حماية هذا الترابط.
إذا تكرر تعطيل هرمز والبحر الأحمر، وتعرضت البنية الرقمية والطاقة لمخاطر مستمرة، فقد تتجه الدول إلى بناء ترتيبات أمنية واقتصادية أكثر استقلالا عن الضمانات القائمة. وقد تتسارع المنافسة على طرق الطاقة البديلة، ومراكز البيانات، والممرات التجارية، والمخزونات الاستراتيجية.
مؤشرات اقترابه: تراجع الثقة بالضمانات الأمنية القائمة، وتوسع الاتفاقات الثنائية والإقليمية، وزيادة الاستثمار في مسارات بديلة للطاقة والاتصالات، وتنامي التنافس على حماية الممرات البحرية والبنية الرقمية.
من يربح ومن يخسر؟ إعادة توزيع النفوذ الدولي
لا تتوزع نتائج الحرب بالتساوي. فالدول التي تعتمد على الطاقة العابرة للخليج ستتأثر باضطراب الإمدادات، بينما قد تستفيد بعض الدول المنتجة خارج المنطقة من ارتفاع الأسعار أو زيادة الطلب على صادراتها. لكن المكاسب المحتملة لا تعني بالضرورة تحسنا استراتيجيا دائما؛ لأن اضطراب الاقتصاد العالمي يضر بالطلب والاستثمار والاستقرار المالي، وقد يعكس جزءا من المكاسب الأولية.
الولايات المتحدة: اختبار القدرة على الحماية لا القدرة على الضرب فقط
تحتفظ الولايات المتحدة بتفوق عسكري هائل في المنطقة، وبقدرة واسعة على تنفيذ عمليات جوية وبحرية واستخباراتية. لكن الحرب تضع واشنطن أمام معضلة مختلفة: كيف تستخدم هذا التفوق من دون أن تتحول حماية الملاحة والمنشآت الخليجية إلى التزام عسكري مفتوح؟
إذا استطاعت واشنطن تقليص القدرات الإيرانية وإعادة فتح الممرات البحرية وتهيئة تسوية قابلة للاستمرار، فستعزز مصداقية منظومتها الأمنية. أما إذا تكررت الهجمات على البنية الخليجية رغم الضربات الأمريكية، فقد تتسع الأسئلة حول حدود الحماية الأمريكية، حتى لو لم يكن ذلك دليلا على تراجع التفوق العسكري الأمريكي.
وقد يدفع هذا التناقض دول الخليج إلى تنويع علاقاتها الأمنية والتكنولوجية والاقتصادية، لا إلى التخلي الفوري عن الشراكة الأمريكية. فالتنويع هنا استجابة لمخاطر الاعتماد على مصدر واحد للحماية، وليس بالضرورة انتقالا إلى معسكر دولي آخر.
الصين: أمن الطاقة دون الانخراط العسكري المباشر
تمثل الصين أحد أكثر الأطراف حساسية تجاه اضطراب الخليج، بسبب اعتمادها على واردات الطاقة وحاجتها إلى استقرار طرق التجارة. وتشير بيانات وكالة الطاقة الدولية إلى أن الصين والهند استقبلتا معا نحو 44% من صادرات النفط الخام التي عبرت هرمز في 2025.
لكن هذا الاعتماد لا يعني أن بكين ستدخل عسكريا لحماية المضيق. الأرجح أن تركز على تنويع مصادر الطاقة، وتوسيع المخزونات الاستراتيجية، وتقليل الاعتماد على مسارات النقل الأكثر عرضة للخطر، وتعزيز دورها الدبلوماسي والاقتصادي في المنطقة.
وقد تحقق الصين مكاسب سياسية إذا تراجعت الثقة في قدرة واشنطن على ضمان الاستقرار، لكنها ستواجه في المقابل تكلفة اقتصادية مباشرة إذا استمر اضطراب الطاقة والتجارة. لذلك لا يمكن اعتبار الحرب فرصة صافية لبكين؛ فهي اختبار لقدرتها على حماية مصالحها من دون الانجرار إلى مواجهة عسكرية لا ترغب فيها.
روسيا: مكاسب سعرية وحدود استراتيجية
قد تستفيد روسيا من ارتفاع أسعار النفط والغاز، ومن زيادة الطلب على مصادر الطاقة البديلة، ومن انشغال الولايات المتحدة بملف الشرق الأوسط. لكن هذه المكاسب تظل مشروطة بقدرة الأسواق على استيعاب صادراتها، وباستمرار الطلب العالمي، وبألا تتحول الأزمة إلى انكماش اقتصادي واسع يضغط على استهلاك الطاقة.
كما أن اضطراب الممرات البحرية يرفع تكلفة التجارة العالمية ويزيد المخاطر على الاقتصادات المرتبطة بها. ومن ثم، فإن استفادة موسكو من ارتفاع الأسعار لا تعني أنها قادرة على تحويل الأزمة إلى نفوذ سياسي مستقر.
أوروبا: أمن الطاقة مجددا في قلب الأمن القومي
تواجه أوروبا احتمال ارتفاع تكاليف الطاقة والنقل، واضطراب سلاسل الإمداد، وعودة المنافسة على الغاز والوقود والأسمدة. وقد تدفعها الأزمة إلى تسريع تنويع مصادر الطاقة، وزيادة الاستثمار في البنية التحتية للتخزين والنقل، وتعزيز التعاون الدفاعي لحماية الممرات البحرية.
لكن الأزمة تكشف أيضا حدود استقلالها الاستراتيجي؛ فالقارة التي تعتمد على التجارة والطاقة العابرة للممرات الدولية لا تستطيع عزل نفسها عن صراعات الشرق الأوسط، حتى عندما لا تشارك فيها عسكريا.
الخليج أمام مراجعة مفهوم الأمن القومي
أحد أهم التحولات التي قد تتركها الحرب هو تغيير مفهوم الأمن القومي الخليجي. فالنموذج الذي ركز لعقود على حماية الحدود والمنشآت العسكرية وتأمين طرق تصدير النفط لم يعد كافيا أمام تهديدات تستهدف منظومة الاقتصاد بأكملها.
الأمن في المرحلة المقبلة سيشمل قدرة الدولة على ضمان استمرار خمس شبكات مترابطة:
– شبكة الطاقة: إنتاج النفط والغاز ومعالجتهما وتخزينهما وتصديرهما، مع وجود بدائل تشغيلية.
– شبكة المياه والكهرباء: حماية محطات التحلية والتوليد وشبكات التوزيع، وضمان عدم تحول الضرر الجزئي إلى أزمة خدمات واسعة.
– شبكة النقل والتجارة: حماية الموانئ والمطارات والمناطق اللوجستية، وتنويع مسارات الشحن.
– شبكة الاتصالات والبيانات: حماية الكابلات البحرية ومراكز البيانات والأنظمة السحابية، وتطوير مسارات احتياطية وخطط لاستعادة الخدمات.
– شبكة التمويل: ضمان استمرارية المدفوعات والمصارف والأسواق، وحماية السيولة والثقة الاستثمارية خلال الأزمات.
ولا تكفي زيادة الإنفاق العسكري وحدها لتحقيق هذا التحول. فالدفاع عن البنية الحيوية يتطلب أيضا هندسة مرونة مؤسسية، وتوزيعا جغرافيا للمرافق، ومخزونات استراتيجية، وقدرة محلية على إصلاح المعدات، وتعاونا إقليميا في تبادل المعلومات وإدارة الطوارئ.
كما يتطلب إعادة تقييم العلاقة بين النموذج الاقتصادي والمخاطر الجيوسياسية. فالمشاريع التي تقوم على جذب الشركات العالمية ومراكز البيانات والاستثمارات طويلة الأجل تحتاج إلى ضمانات استمرارية تتجاوز حماية المنشآت من الهجمات المباشرة، لتشمل القدرة على العمل أثناء انقطاع الاتصالات أو الطاقة أو الملاحة.
مؤشرات الإنذار المبكر التي ستحدد اتجاه الحرب
يمكن رصد اتجاه المواجهة المقبلة من خلال مجموعة مؤشرات تتجاوز التصريحات السياسية. فالتصعيد الحقيقي يظهر عادة في تغير السلوك العسكري والاقتصادي واللوجستي، لا في لغة التهديد وحدها.
من المرجح أن تدفع هذه التجربة إلى خمسة تحولات:
1. من الكفاءة الاقتصادية إلى المرونة الاستراتيجية.
كانت الشركات والدول تميل إلى اختيار المسارات الأقل تكلفة والأكثر كفاءة. أما في بيئة الصراع، فقد يصبح وجود مسار بديل أكثر أهمية من توفير بضعة ملايين في تكاليف النقل. وستزداد قيمة المخزونات والقدرات الاحتياطية والتوزيع الجغرافي للمنشآت.
2. من حماية الحدود إلى حماية الشبكات.
لم تعد الدولة تقاس قدرتها الدفاعية بمدى قدرتها على منع اختراق أراضيها فقط، بل بقدرتها على إبقاء الكهرباء والمياه والاتصالات والتمويل والنقل قيد التشغيل تحت الضغط.
3. من الاعتماد على الضمانة الأمنية الواحدة إلى تنويع الشراكات.
قد تستمر الولايات المتحدة في كونها الشريك العسكري الأهم لدول الخليج، لكن الحرب قد تعزز الحاجة إلى علاقات أوسع مع الصين والهند وأوروبا، خصوصا في مجالات التكنولوجيا والطاقة والاتصالات والتجارة.
4. من القوة العسكرية المنفردة إلى القدرة على التعافي.
قد تستطيع دولة تدمير منشأة في ساعات، لكنها لا تستطيع بالضرورة منع خصمها من تعطيل منشآت أخرى، أو إعادة تشغيل الاقتصاد بعد الضرر. لذلك ستصبح القدرة الصناعية والتقنية على الإصلاح والتعويض جزءا من القوة الوطنية.
5. من العولمة المفتوحة إلى عولمة أكثر تحوطا.
قد لا تتراجع التجارة العالمية بصورة جذرية، لكنها ستصبح أكثر حساسية للمخاطر السياسية والأمنية. وقد تتجه الدول والشركات إلى توزيع سلاسل الإمداد ومراكز البيانات ومصادر الطاقة على مناطق متعددة، حتى لو أدى ذلك إلى زيادة التكلفة.
هذا لا يعني نهاية النظام الدولي الذي تقوده الولايات المتحدة، ولا انتقال مركز الثقل العالمي تلقائيا إلى الصين. فمثل هذه التحولات لا تحدث بسبب حرب واحدة، بل نتيجة تراكم طويل في القوة الاقتصادية والتكنولوجية والعسكرية والمؤسسية. لكن الحرب قد تسرع مراجعة الافتراضات التي قامت عليها مرحلة ما بعد الحرب الباردة، خصوصا الاعتقاد بأن الترابط الاقتصادي يوفر حصانة كافية ضد الصراع العسكري.
الأيام الثلاثة قد تشعل الحرب.. لكنها لا تضمن نهايتها
تتمثل المفارقة الاستراتيجية في أن الحملة العسكرية التي قد تصمم على أساس ثلاثة أيام من الضربات المكثفة يمكن أن تفتح مسارا لا تملك الأطراف القدرة على ضبط مدته أو نطاقه. فالضربة الأولى قد تلحق أضرارا جسيمة بالقدرات العسكرية الإيرانية، لكنها لا تضمن إنهاء القدرة على الرد، ولا تحييد المخاطر التي تهدد الممرات البحرية والبنية الخليجية والاقتصاد الرقمي.
لقد أظهرت الجولة التي بدأت في فبراير 2026 أن استهداف إيران لا يبقى محصورا داخل حدودها. فاضطراب مضيق هرمز ينعكس على الطاقة العالمية، وإصابة منشآت الخليج تضغط على الإنتاج والصادرات، وتعطل الاتصالات البحرية ومراكز البيانات يهدد الخدمات الرقمية، فيما تنتقل الخسائر إلى التجارة والتأمين والغذاء والاستثمار.
والأهم أن الحرب كشفت حدود معادلة التفوق العسكري التقليدي. فالولايات المتحدة والكيانتستطيعان امتلاك زمام المبادرة الجوية، لكن تحويل هذا التفوق إلى نتيجة سياسية مستقرة يظل رهنا بقدرة الأطراف على منع اتساع الصراع، وإعادة فتح طرق التجارة، وحماية البنية الحيوية، وفرض تسوية يمكن الالتزام بها.
أما إيران، فقد أظهرت أن امتلاك أدوات للرد غير المتكافئ يمنحها قدرة على رفع كلفة الحرب، لكنه لا يلغي القيود التي تفرضها خسائرها العسكرية والاقتصادية، ولا يضمن لها تحقيق أهداف سياسية تتناسب مع حجم الأضرار التي يمكن أن تلحقها بالمنطقة.
وفي الخليج، لم يعد التحدي مقتصرا على حماية منشآت النفط أو القواعد العسكرية؛ بل بات يتعلق بحماية نموذج اقتصادي كامل يقوم على الاستقرار، والتجارة العابرة للحدود، والخدمات المالية، والطيران، والسياحة، ومراكز البيانات. وأي خلل طويل في هذه المنظومة قد يترك آثارا تتجاوز مدة الحرب نفسها.
لذلك، فإن المعيار الحقيقي لنتائج الجولة المقبلة لن يكون عدد الطائرات التي أقلعت أو الأهداف التي دمرت، بل قدرة كل طرف على منع خصمه من تحويل الحرب إلى أزمة ممتدة، وعلى حماية اقتصاده وشبكاته الحيوية وتحالفاته. وقد تكون الأيام الثلاثة كافية لبدء المواجهة، لكنها لن تكون كافية بالضرورة لإنهائها؛ لأن الحرب، في صورتها الجديدة، لا تخاض فوق الأرض وحدها، بل داخل شبكات الطاقة والاتصال والتجارة التي يقوم عليها النظام العالمي.
المصادر والمراجع الأساسية
1. Reuters، 15 أكتوبر 2026: تحقيق عن الهجمات الإيرانية على البنية التحتية الخليجية، وتوثيق 135 هجوما على 84 موقعا في سبع دول.
Reuters
2. Reuters، 23 أكتوبر 2026: تقرير عن تصريحات مسؤولين إيرانيين بشأن احتمال استهداف كابلات الاتصالات البحرية في الخليج، ومخاطر مراكز البيانات.
Reuters
3. Reuters، 30 أكتوبر 2026: تقرير عن تعرض ناقلة Louise 1 لعبوتين لاصقتين في مضيق هرمز.
Reuters
4. International Energy Agency، فبراير 2026: بيانات تدفقات النفط والغاز عبر مضيق هرمز والقدرات البديلة.
IEA
5. World Bank، أكتوبر 2026: التحديث الاقتصادي لمنطقة الشرق الأوسط وشمال إفريقيا وأفغانستان وباكستان، وتقديرات الانكماش الإقليمي والخليجي.
worldbank.org+1
6. International Monetary Fund، 1 أكتوبر 2026: تقييم تداعيات الحرب على اقتصادات مجلس التعاون الخليجي والاستقرار المالي.
imf.org
7. International Telecommunication Union، يوليو 2026: تقرير مرونة كابلات الاتصالات البحرية وأهميتها للاقتصاد الرقمي العالمي.
ITU+1
8. Al Jazeera، 30 أكتوبر 2026: قراءة في احتمالات تجدد الضربات الأمريكية ومسار الوساطة بين واشنطن وطهران.